Thủ tục giải thể văn phòng đại diện nước ngoài tại Việt Nam
Công ty nước ngoài không còn nhu cầu duy trì văn phòng đại diện tại Việt Nam thì phải làm thủ tục chấm dứt hoạt động, thường gọi là giải thể văn phòng đại diện.
Theo quy định tại Điều 37 Nghị định 07/2016/NĐ-CP, hồ sơ nộp cho cơ quan đã cấp giấy phép, thường là Sở Công Thương. Trong 5 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ, cơ quan này công bố việc chấm dứt trên trang thông tin điện tử của mình.
Tuy nhiên, nộp hồ sơ ở Sở Công Thương chỉ là bước cuối. Trước đó văn phòng còn phải giải quyết chế độ cho người lao động, quyết toán thuế, đóng mã số thuế và nộp lại con dấu. Vậy văn phòng đại diện nước ngoài giải thể trong trường hợp nào, hồ sơ gồm những gì và làm theo thứ tự nào? Phạm Đỗ hướng dẫn cụ thể như sau.
- Hồ sơ chấm dứt hiệu lực mã số thuế nộp trong 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động.
- Các khoản tiền của người lao động thanh toán trong 14 ngày làm việc, kéo dài tối đa 30 ngày khi văn phòng chấm dứt hoạt động.
- Cơ quan cấp phép công bố việc chấm dứt trong 5 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ.
Cơ sở pháp lý về giải thể văn phòng đại diện nước ngoài
- Luật Thương mại 2005 (số 36/2005/QH11), đã được sửa đổi, bổ sung (Văn bản hợp nhất 113/VBHN-VPQH năm 2025);
- Nghị định 07/2016/NĐ-CP quy định chi tiết Luật Thương mại về văn phòng đại diện, chi nhánh của thương nhân nước ngoài, Chương IV về chấm dứt hoạt động;
- Thông tư 11/2016/TT-BCT quy định biểu mẫu, được hợp nhất tại Văn bản hợp nhất 23/VBHN-BCT ngày 30/3/2026;
- Luật Quản lý thuế 2025 (số 108/2025/QH15), Nghị định 252/2026/NĐ-CP và Thông tư 90/2026/TT-BTC về đăng ký thuế, cùng có hiệu lực từ ngày 01/7/2026;
- Nghị định 99/2016/NĐ-CP về quản lý và sử dụng con dấu, sửa đổi, bổ sung bởi Nghị định 58/2026/NĐ-CP (từ ngày 15/3/2026) và Nghị định 392/2026/NĐ-CP (từ ngày 15/11/2026);
- Bộ luật Lao động 2019 (số 45/2019/QH14); Nghị định 219/2025/NĐ-CP về người lao động nước ngoài, được thay thế bởi Nghị định 393/2026/NĐ-CP từ ngày 05/12/2026;
- Luật Phí và lệ phí 2015 và Thông tư 143/2016/TT-BTC về lệ phí cấp giấy phép thành lập văn phòng đại diện;
- Luật Doanh nghiệp 2020 (số 59/2020/QH14), chỉ áp dụng cho văn phòng đại diện của doanh nghiệp Việt Nam, nêu để phân biệt;
- Nghị định 98/2020/NĐ-CP về xử phạt vi phạm hành chính trong hoạt động thương mại, sửa đổi, bổ sung bởi Nghị định 24/2025/NĐ-CP.
Khi nào văn phòng đại diện nước ngoài phải chấm dứt hoạt động?
Văn phòng đại diện là đơn vị phụ thuộc của công ty nước ngoài, được lập để liên lạc, tìm hiểu thị trường và xúc tiến cơ hội kinh doanh cho công ty mẹ (Điều 30 Nghị định 07/2016/NĐ-CP). Theo quy định tại Điều 35 Nghị định này, văn phòng chấm dứt hoạt động trong 6 trường hợp sau:
- Theo đề nghị của công ty nước ngoài;
- Công ty nước ngoài chấm dứt hoạt động theo pháp luật của nước nơi công ty thành lập hoặc đăng ký kinh doanh;
- Hết thời hạn ghi trong giấy phép mà công ty nước ngoài không đề nghị gia hạn giấy phép văn phòng đại diện;
- Hết thời hạn ghi trong giấy phép mà cơ quan cấp phép không đồng ý gia hạn;
- Bị thu hồi giấy phép thành lập văn phòng đại diện;
- Công ty nước ngoài hoặc văn phòng không còn đáp ứng một trong các điều kiện thành lập văn phòng đại diện công ty nước ngoài.
Dù văn phòng đã trả mặt bằng và cho nhân viên nghỉ, về pháp lý văn phòng vẫn tồn tại cho đến khi làm xong thủ tục.
Chấm dứt tự nguyện khác bị thu hồi giấy phép ở điểm nào
Theo quy định tại Điều 44 Nghị định 07/2016/NĐ-CP, giấy phép bị thu hồi khi văn phòng không hoạt động trong 1 năm và không phát sinh giao dịch với cơ quan cấp phép, hoặc không báo cáo hoạt động trong 2 năm liên tiếp. Giấy phép cũng bị thu hồi khi văn phòng không gửi báo cáo theo yêu cầu trong 6 tháng.
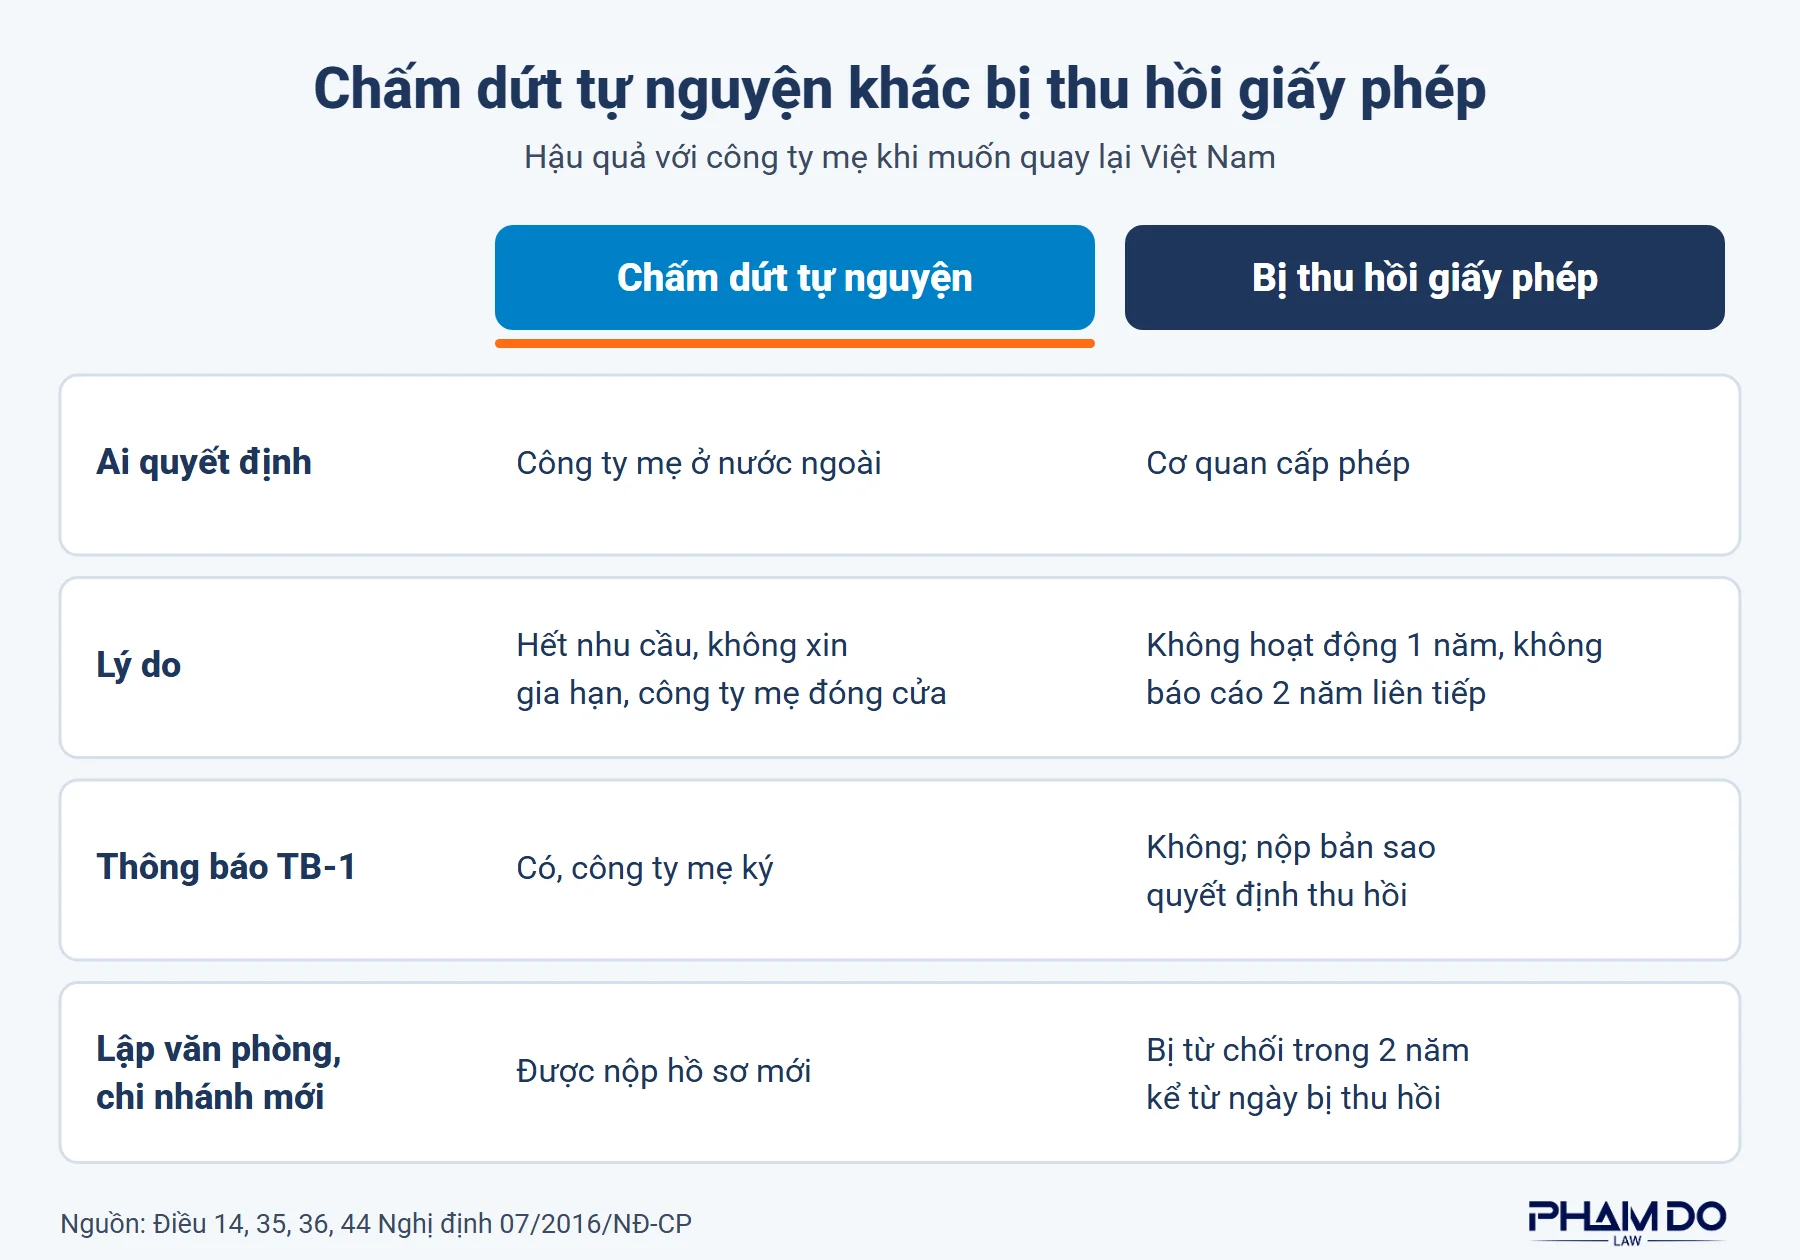
Công ty mẹ nộp hồ sơ xin lập văn phòng đại diện, chi nhánh trong 2 năm kể từ ngày bị thu hồi giấy phép thì bị từ chối (khoản 2 Điều 14). Chấm dứt theo đề nghị của công ty mẹ thì không bị hạn chế này. Do đó, công ty mẹ đã quyết định rút khỏi Việt Nam nên chủ động làm thủ tục, không để văn phòng “treo” đến khi bị thu hồi.
Văn phòng đại diện của công ty Việt Nam có làm theo thủ tục này không?
Không. Văn phòng đại diện của doanh nghiệp thành lập tại Việt Nam chấm dứt theo quyết định của chính doanh nghiệp, theo Điều 213 Luật Doanh nghiệp 2020. Việc chấm dứt này đăng ký với cơ quan đăng ký kinh doanh (khoản 4, khoản 5 Điều 13 Thông tư 90/2026/TT-BTC). Bài này chỉ nói văn phòng đại diện của thương nhân nước ngoài. Công ty có vốn nước ngoài muốn đóng cửa thì xem bài giải thể doanh nghiệp có vốn đầu tư nước ngoài; công ty Việt Nam thì xem hướng dẫn giải thể công ty.
Quyết định chấm dứt hoạt động văn phòng đại diện
Quyết định chấm dứt hoạt động là văn bản của công ty mẹ, do người có thẩm quyền của công ty nước ngoài ký. Pháp luật Việt Nam không ban hành mẫu quyết định này.
Quyết định nên nêu rõ các nội dung sau:
- Tên văn phòng, số giấy phép, ngày cấp và cơ quan cấp phép;
- Lý do chấm dứt và ngày văn phòng ngừng hoạt động;
- Người được giao làm thủ tục tại Việt Nam, thường là trưởng văn phòng;
- Cam kết của công ty mẹ thanh toán nợ, nợ thuế và quyền lợi của người lao động.
Theo kinh nghiệm của Phạm Đỗ, lý do hay gặp là công ty mẹ không còn nhu cầu hoạt động tại Việt Nam, hoặc không thể gia hạn giấy phép. Trên thực tế, quyết định ký ở nước ngoài thường được hợp pháp hóa lãnh sự hoặc chứng nhận apostille, rồi dịch ra tiếng Việt trước khi dùng cho các bước sau.
Hồ sơ chấm dứt hiệu lực mã số thuế chỉ cần bản sao điện tử của quyết định hoặc thông báo chấm dứt hoạt động (điểm a khoản 7 Điều 13 Thông tư 90/2026/TT-BTC). Thời hạn 10 ngày làm việc nộp hồ sơ này tính “kể từ ngày có văn bản chấm dứt hoạt động”. Do đó, công ty mẹ nên chuẩn bị sẵn việc hợp pháp hóa, dịch thuật để làm ngay khi ký quyết định.
Hồ sơ chấm dứt hoạt động văn phòng đại diện tại Sở Công Thương
Hồ sơ gồm 1 bộ, thành phần theo khoản 1 Điều 36 Nghị định 07/2016/NĐ-CP. Giấy tờ nào cần nộp phụ thuộc vào trường hợp chấm dứt:
| Thành phần | Khi nào cần | Căn cứ |
|---|---|---|
| Thông báo chấm dứt hoạt động theo Mẫu TB-1, do đại diện có thẩm quyền của công ty nước ngoài ký | Mọi trường hợp, trừ khi bị thu hồi giấy phép | Điểm a; Mẫu TB-1 Văn bản hợp nhất 23/VBHN-BCT |
| Bản sao văn bản không gia hạn giấy phép, hoặc bản sao quyết định thu hồi giấy phép | Chỉ khi không được gia hạn hoặc bị thu hồi | Điểm b |
| Danh sách chủ nợ và số nợ chưa thanh toán, gồm cả nợ thuế và nợ bảo hiểm xã hội | Mọi trường hợp | Điểm c |
| Danh sách người lao động và quyền lợi tương ứng của họ | Mọi trường hợp | Điểm d |
| Bản chính giấy phép thành lập văn phòng đại diện | Mọi trường hợp | Điểm đ |
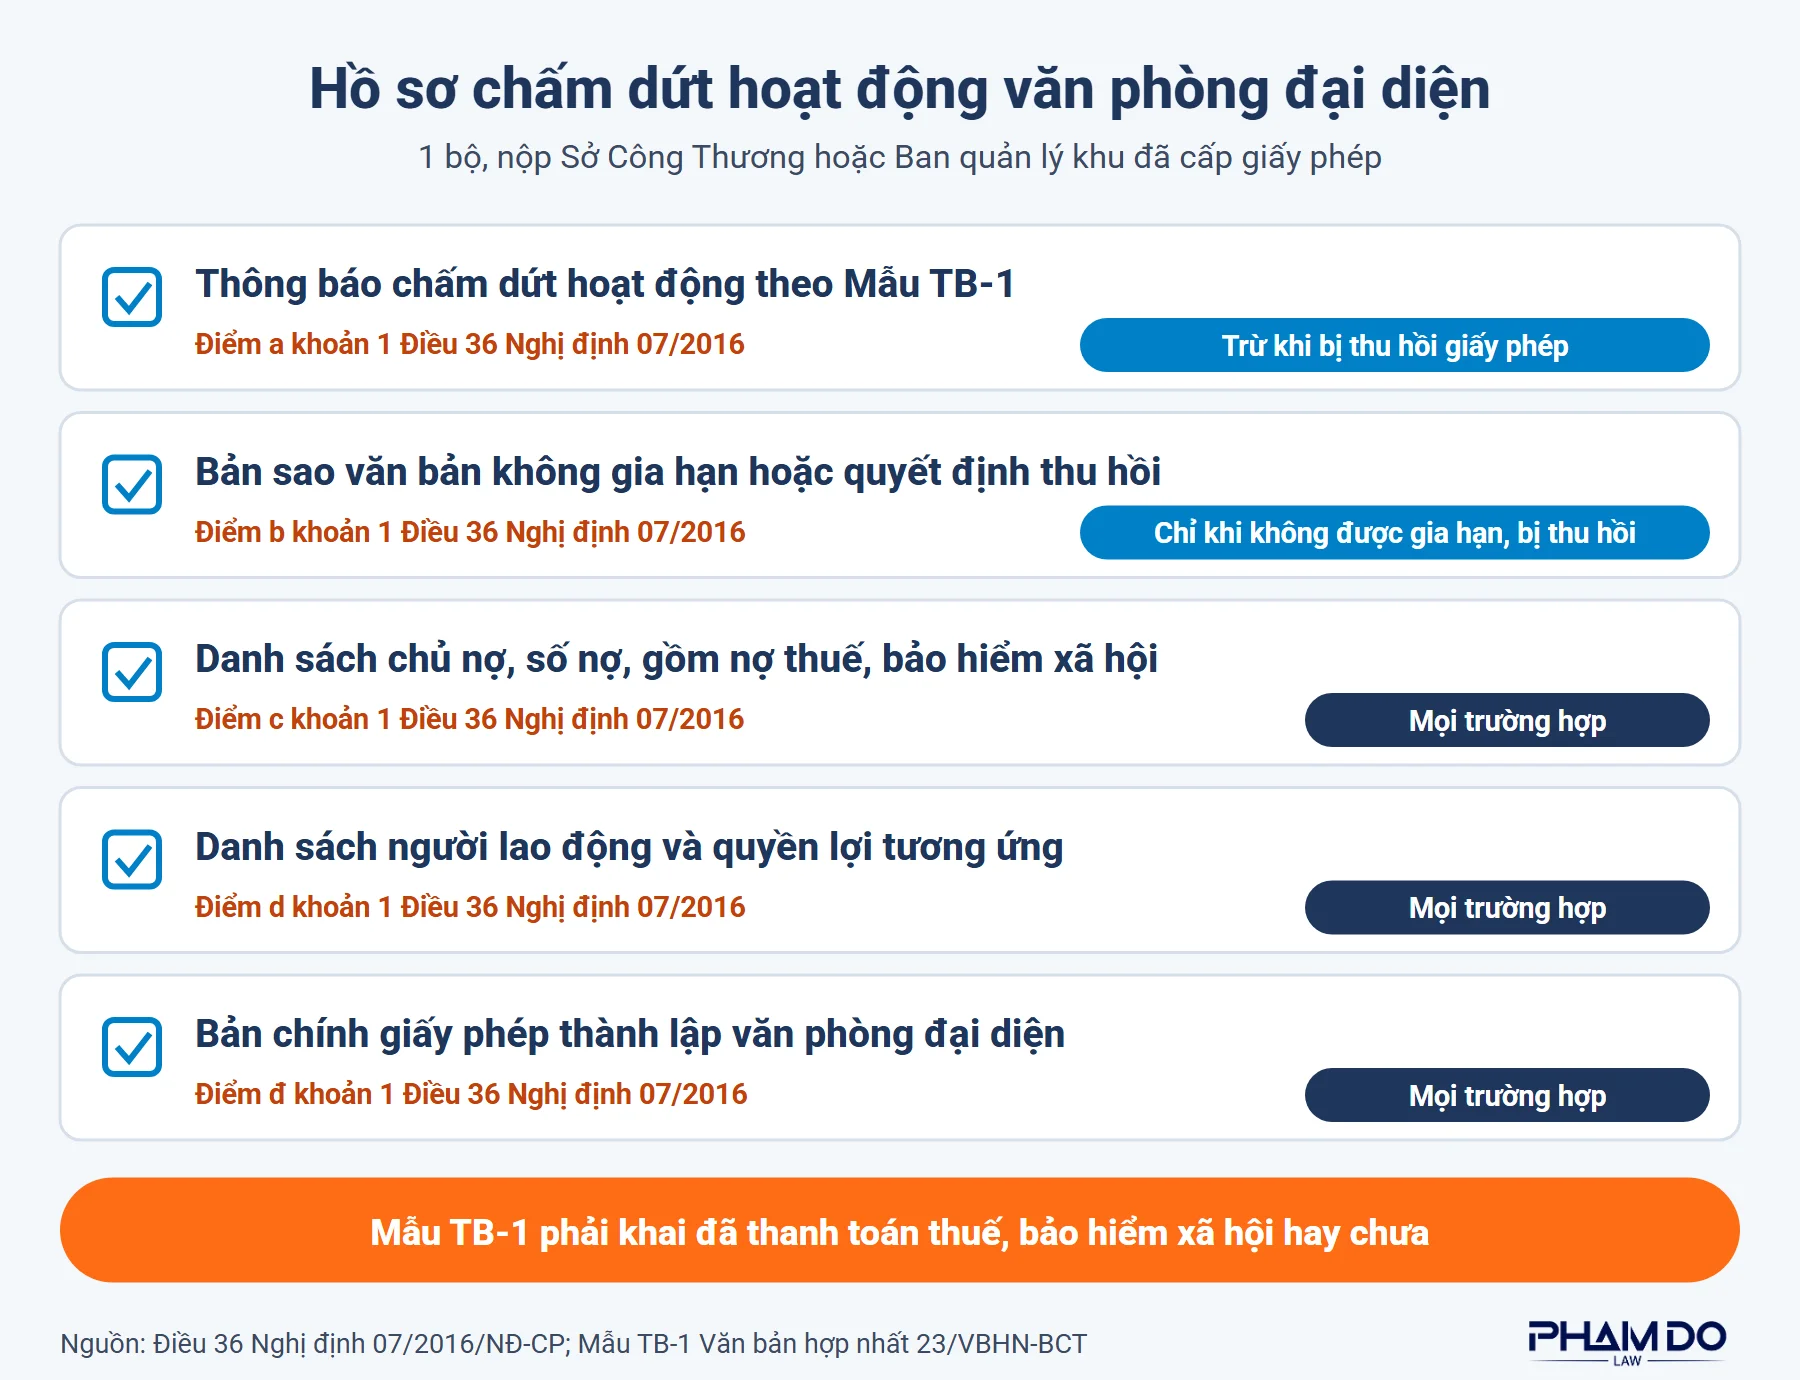
Trong Mẫu TB-1, công ty mẹ phải khai đã thanh toán hay chưa thanh toán các khoản thuế, bảo hiểm xã hội và nghĩa vụ khác của văn phòng. Công ty nước ngoài và trưởng văn phòng liên đới chịu trách nhiệm về tính trung thực của hồ sơ (khoản 2 Điều 36). Vì vậy, văn phòng nên xong việc thuế, bảo hiểm trước rồi mới ký thông báo.
Lưu ý: văn phòng chỉ chấm dứt ở tỉnh này để chuyển sang tỉnh khác thì hồ sơ chỉ gồm thông báo và bản chính giấy phép (khoản 3 Điều 36). Thủ tục này đi cùng việc cấp lại giấy phép ở nơi mới, xem bài thay đổi địa chỉ văn phòng đại diện.
Các bước giải thể văn phòng đại diện nước ngoài
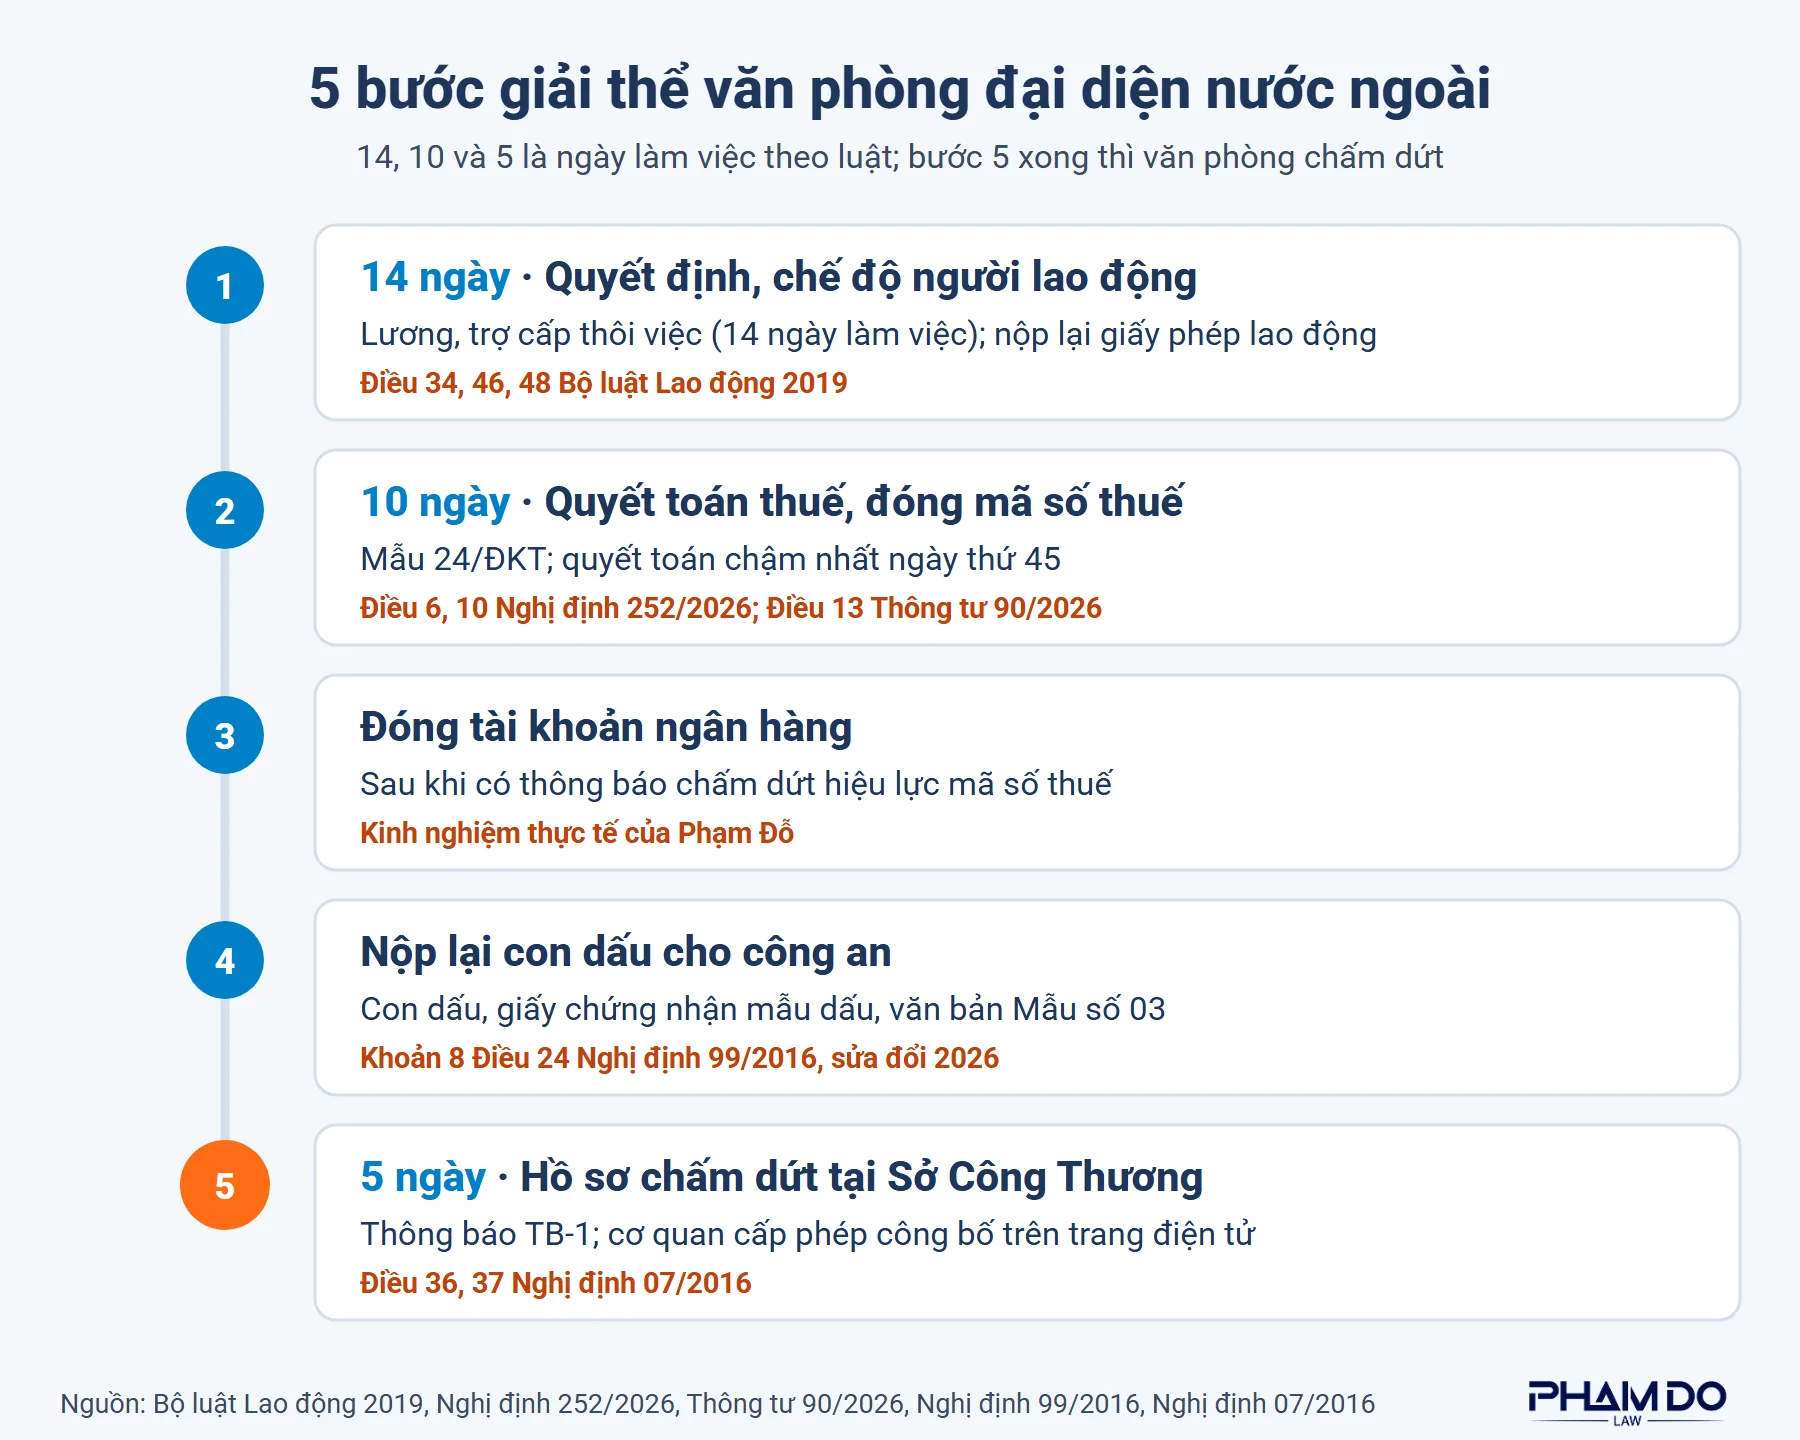
Nghị định 07/2016/NĐ-CP không bắt buộc thứ tự giữa các bước. Tuy nhiên, Luật Thương mại yêu cầu công ty nước ngoài thanh toán các khoản nợ và nghĩa vụ với Nhà nước, tổ chức, cá nhân trước khi chấm dứt hoạt động (khoản 2 Điều 23). Do đó, văn phòng nên làm theo 5 bước dưới đây, việc với người lao động và cơ quan thuế đi trước, hồ sơ ở Sở Công Thương đi sau cùng.
Bước 1: Ra quyết định và giải quyết chế độ cho người lao động
Văn phòng chấm dứt hoạt động là một trường hợp chấm dứt hợp đồng lao động (khoản 7 Điều 34 Bộ luật Lao động 2019). Theo quy định tại khoản 1 Điều 48 Bộ luật này, văn phòng thanh toán đủ các khoản tiền của người lao động trong 14 ngày làm việc kể từ ngày chấm dứt hợp đồng. Thời hạn này được kéo dài nhưng không quá 30 ngày khi người sử dụng lao động chấm dứt hoạt động.
Trường hợp này người sử dụng lao động không bắt buộc thông báo bằng văn bản về việc chấm dứt hợp đồng (khoản 1 Điều 45). Tuy vậy, hợp đồng chấm dứt tính từ thời điểm có thông báo chấm dứt hoạt động (khoản 2 Điều 45). Do đó, văn phòng nên thông báo bằng văn bản cho từng người lao động để mốc này rõ ràng.
- Tiền lương, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và các quyền lợi khác được ưu tiên thanh toán (khoản 2 Điều 48);
- Người làm việc thường xuyên từ đủ 12 tháng được trợ cấp thôi việc, mỗi năm làm việc nửa tháng tiền lương, trừ thời gian đã đóng bảo hiểm thất nghiệp (Điều 46);
- Văn phòng hoàn thành thủ tục xác nhận thời gian đóng bảo hiểm xã hội, bảo hiểm thất nghiệp, trả lại giấy tờ đã giữ của người lao động (điểm a khoản 3 Điều 48).
Giấy phép lao động của người nước ngoài hết hiệu lực khi tổ chức nước ngoài sử dụng lao động chấm dứt hoạt động (khoản 7 Điều 156 Bộ luật Lao động 2019). Văn phòng phải thu hồi giấy phép lao động để nộp lại cơ quan đã cấp, kèm văn bản báo cáo, trong 15 ngày kể từ ngày giấy phép hết hiệu lực (khoản 1 Điều 31 Nghị định 219/2025/NĐ-CP). Thẩm quyền này thuộc Ủy ban nhân dân cấp tỉnh hoặc cơ quan được phân cấp (Điều 4).
Từ ngày 05/12/2026, thời hạn nộp lại là 10 ngày làm việc kể từ ngày giấy phép lao động hết hiệu lực (khoản 1 Điều 32 Nghị định 393/2026/NĐ-CP). Văn phòng nộp hồ sơ thu hồi trước ngày này thì tiếp tục giải quyết theo Nghị định 219/2025/NĐ-CP (khoản 2 Điều 35 Nghị định 393/2026/NĐ-CP).
Bước 2: Quyết toán thuế và chấm dứt hiệu lực mã số thuế
Văn phòng đại diện của tổ chức nước ngoài đăng ký thuế trực tiếp với cơ quan thuế (điểm b khoản 2 Điều 4 Thông tư 90/2026/TT-BTC). Theo quy định tại điểm h khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP, văn phòng nộp hồ sơ chấm dứt hiệu lực mã số thuế trong 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động.
Hồ sơ gồm văn bản đề nghị chấm dứt hiệu lực mã số thuế theo Mẫu số 24/ĐKT và bản sao điện tử quyết định hoặc thông báo chấm dứt hoạt động (điểm a khoản 7 Điều 13 Thông tư 90/2026/TT-BTC). Thông tư 90/2026/TT-BTC thay thế thông tư cũ về đăng ký thuế từ ngày 01/7/2026, nên văn phòng dùng mẫu theo thông tư mới (khoản 1 Điều 36).
Trước khi mã số thuế chấm dứt hiệu lực, văn phòng phải nộp đủ hồ sơ khai thuế, nộp đủ thuế và xử lý số thuế nộp thừa (Điều 14 Thông tư 90/2026/TT-BTC). Hai thời hạn quyết toán cần nhớ:
- Hồ sơ quyết toán thuế nộp chậm nhất ngày thứ 45 kể từ ngày có quyết định chấm dứt hoạt động (điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP);
- Trưởng văn phòng là người nước ngoài cư trú tại Việt Nam thì quyết toán thuế thu nhập cá nhân trước khi xuất cảnh. Thời hạn không quá 45 ngày kể từ ngày kết thúc hợp đồng lao động (điểm d khoản 5 Điều 10).
Cơ quan thuế ra Thông báo người nộp thuế ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế (Mẫu 17/TB-ĐKT) trong 2 ngày làm việc kể từ ngày nhận đủ hồ sơ. Thông báo này nêu hồ sơ có thuộc diện kiểm tra tại trụ sở hay không. Sau khi văn phòng hoàn thành nghĩa vụ thuế, cơ quan thuế ra Thông báo chấm dứt hiệu lực mã số thuế (Mẫu 18/TB-ĐKT) trong 3 ngày làm việc (khoản 1 Điều 15 Thông tư 90/2026/TT-BTC).
Theo kinh nghiệm của Phạm Đỗ, cơ quan thuế quyết toán thuế của văn phòng đồng thời quyết toán thuế thu nhập cá nhân của trưởng văn phòng người nước ngoài và nhân viên. Văn phòng có vi phạm thì phải nộp đủ tiền thuế và tiền phạt rồi mới được đóng mã số thuế. Trên thực tế, ngoài hai giấy tờ bắt buộc, văn phòng nên mang theo bản sao giấy phép và bản sao thông báo mã số thuế của văn phòng. Danh sách chứng từ cơ quan thuế hay hỏi nằm ở câu hỏi 2 cuối bài.
Bước 3: Đóng tài khoản ngân hàng của văn phòng
Trên thực tế, sau khi cơ quan thuế ra thông báo chấm dứt hiệu lực mã số thuế, trưởng văn phòng liên hệ ngân hàng nơi mở tài khoản để đóng tài khoản. Văn phòng nên giữ tài khoản đến lúc này, vì tiền lương, trợ cấp và tiền thuế quyết toán đều chi qua tài khoản của văn phòng. Số dư còn lại chuyển về công ty mẹ theo hướng dẫn của ngân hàng.
Bước 4: Nộp lại con dấu cho cơ quan công an
Văn phòng đại diện của thương nhân nước ngoài vẫn thuộc phạm vi Nghị định 99/2016/NĐ-CP. Nghị định này chỉ loại trừ doanh nghiệp, hợp tác xã đăng ký theo pháp luật về doanh nghiệp, đầu tư và hợp tác xã (điểm a khoản 2 Điều 1, sửa đổi bởi Nghị định 58/2026/NĐ-CP). Mẫu dấu của văn phòng được đăng ký tại Phòng Cảnh sát quản lý hành chính về trật tự xã hội Công an tỉnh, thành phố (điểm i khoản 2 Điều 12).
Theo quy định tại khoản 8 Điều 24 Nghị định 99/2016/NĐ-CP, tổ chức chấm dứt hoạt động phải nộp lại con dấu và giấy chứng nhận đăng ký mẫu con dấu cho cơ quan đã cấp. Kèm theo là văn bản đề nghị theo Mẫu số 03 Phụ lục II. Từ ngày 15/11/2026, Nghị định 392/2026/NĐ-CP thay mẫu này bằng mẫu mới cùng số hiệu (Điều 27). Cơ quan công an cấp giấy chứng nhận đã thu hồi con dấu (khoản 2 Điều 20).
Trên thực tế, cơ quan công an thường đề nghị văn phòng kèm thêm bản sao chứng thực giấy phép thành lập văn phòng, quyết định chấm dứt hoạt động và bản sao thông báo chấm dứt hiệu lực mã số thuế. Văn bản không quy định thời hạn riêng cho việc nộp lại con dấu. Thời gian xử lý thực tế thường là 3 đến 5 ngày làm việc.
Bước 5: Nộp hồ sơ chấm dứt hoạt động tại Sở Công Thương
Công ty nước ngoài nộp hồ sơ trực tiếp, qua đường bưu điện hoặc trực tuyến, nếu đủ điều kiện áp dụng, đến cơ quan cấp giấy phép (khoản 1 Điều 37 Nghị định 07/2016/NĐ-CP). Văn phòng đặt ngoài khu công nghiệp, khu chế xuất, khu kinh tế, khu công nghệ cao thì nộp Sở Công Thương; đặt trong các khu này thì nộp Ban quản lý khu (Điều 5). Trên thực tế, tùy từng địa phương mà hồ sơ được nộp trực tuyến trên Cổng Dịch vụ công quốc gia hay nộp trực tiếp.
Cơ quan cấp phép kiểm tra hồ sơ trong 3 ngày làm việc kể từ ngày nhận hồ sơ và chỉ yêu cầu bổ sung một lần. Trong 5 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ, cơ quan này công bố việc chấm dứt hoạt động trên trang thông tin điện tử của mình (khoản 2, khoản 3 Điều 37). Tức là cơ quan cấp phép không cấp văn bản xác nhận chấm dứt; trang công bố là bằng chứng văn phòng đã chấm dứt.
Song song, văn phòng phải niêm yết công khai việc chấm dứt hoạt động tại trụ sở (khoản 1 Điều 38). Tốt nhất, văn phòng lưu ảnh bản niêm yết và trang công bố cùng hồ sơ.
Thời hạn và lệ phí giải thể văn phòng đại diện nước ngoài
Thời hạn công bố chấm dứt hoạt động là 5 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ. Các mốc của cả quy trình như sau:
| Việc | Thời hạn | Căn cứ |
|---|---|---|
| Thanh toán các khoản tiền cho người lao động | 14 ngày làm việc kể từ ngày chấm dứt hợp đồng, kéo dài tối đa 30 ngày | Khoản 1 Điều 48 Bộ luật Lao động 2019 |
| Nộp lại giấy phép lao động của người nước ngoài | 15 ngày kể từ ngày giấy phép hết hiệu lực; từ 05/12/2026 là 10 ngày làm việc | Khoản 1 Điều 31 Nghị định 219/2025/NĐ-CP; khoản 1 Điều 32 Nghị định 393/2026/NĐ-CP |
| Nộp hồ sơ chấm dứt hiệu lực mã số thuế | 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động | Điểm h khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP |
| Nộp hồ sơ quyết toán thuế | Chậm nhất ngày thứ 45 kể từ ngày có quyết định chấm dứt hoạt động | Điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP |
| Cơ quan thuế ra Thông báo 17/TB-ĐKT | 2 ngày làm việc kể từ ngày nhận đủ hồ sơ | Điểm a.1 khoản 1 Điều 15 Thông tư 90/2026/TT-BTC |
| Cơ quan thuế ra Thông báo chấm dứt hiệu lực mã số thuế 18/TB-ĐKT | 3 ngày làm việc kể từ ngày văn phòng hoàn thành nghĩa vụ thuế | Điểm a.5 khoản 1 Điều 15 Thông tư 90/2026/TT-BTC |
| Nộp lại con dấu và giấy chứng nhận đăng ký mẫu con dấu | Không có thời hạn riêng | Khoản 8 Điều 24 Nghị định 99/2016/NĐ-CP |
| Kiểm tra hồ sơ chấm dứt, yêu cầu bổ sung (một lần) | 3 ngày làm việc kể từ ngày nhận hồ sơ | Khoản 2 Điều 37 Nghị định 07/2016/NĐ-CP |
| Công bố việc chấm dứt trên trang thông tin điện tử | 5 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ | Khoản 3 Điều 37 Nghị định 07/2016/NĐ-CP |
Thời gian thực tế của cả quy trình phụ thuộc chủ yếu vào bước thuế, vì mã số thuế chỉ chấm dứt khi văn phòng đã hoàn thành nghĩa vụ, kể cả khi hồ sơ thuộc diện kiểm tra tại trụ sở.
Thủ tục chấm dứt hoạt động văn phòng đại diện không có phí, lệ phí nhà nước. Danh mục phí, lệ phí kèm Luật Phí và lệ phí 2015 chỉ có lệ phí cấp phép đặt văn phòng đại diện (mục III.4 Phần B). Thông tư 143/2016/TT-BTC chỉ thu lệ phí khi cấp mới, cấp lại, sửa đổi, bổ sung, gia hạn giấy phép (khoản 1 Điều 4).
Công ty mẹ còn nghĩa vụ gì sau khi văn phòng đại diện chấm dứt hoạt động?
Theo quy định tại khoản 2 Điều 38 Nghị định 07/2016/NĐ-CP, công ty nước ngoài chịu trách nhiệm thực hiện các hợp đồng và thanh toán các khoản nợ, gồm cả nợ thuế. Công ty mẹ cũng phải giải quyết đủ quyền lợi cho người lao động đã làm việc tại văn phòng. Lý do là văn phòng không có tư cách pháp nhân, công ty mẹ chịu trách nhiệm về toàn bộ hoạt động của văn phòng (khoản 3 Điều 16 Luật Thương mại).
Mức phạt hành chính với các vi phạm liên quan nằm ở Điều 67 Nghị định 98/2020/NĐ-CP. Từ ngày 21/02/2025, Điều 67 không áp dụng quy tắc nhân đôi mức phạt với tổ chức như phần lớn các điều khác (điểm b khoản 4 Điều 4, sửa đổi bởi Nghị định 24/2025/NĐ-CP).
- Không niêm yết công khai khi chấm dứt hoạt động: phạt từ 5.000.000 đồng đến 10.000.000 đồng (điểm b khoản 1 Điều 67);
- Tiếp tục hoạt động sau khi công ty nước ngoài đã chấm dứt hoạt động, hoặc sau khi giấy phép bị thu hồi, hết hạn mà không được gia hạn: phạt từ 30.000.000 đồng đến 50.000.000 đồng (khoản 4 Điều 67).
Những điểm dễ bỏ sót khi giải thể văn phòng đại diện
- Để văn phòng không hoạt động 1 năm và không phát sinh giao dịch với cơ quan cấp phép thì bị thu hồi giấy phép. Khi đó, công ty mẹ bị từ chối lập văn phòng, chi nhánh mới trong 2 năm (khoản 1 Điều 44, khoản 2 Điều 14 Nghị định 07/2016/NĐ-CP);
- Nộp hồ sơ chấm dứt mã số thuế quá 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động thì vi phạm thời hạn đăng ký thuế (điểm h khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP);
- Cho trưởng văn phòng người nước ngoài về nước trước khi quyết toán thuế thu nhập cá nhân thì sai thời hạn “trước khi xuất cảnh” (điểm d khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP);
- Quên thu hồi giấy phép lao động của người nước ngoài để nộp lại thì vi phạm thời hạn nộp lại (khoản 1 Điều 31 Nghị định 219/2025/NĐ-CP).
Ví dụ: công ty mẹ ở Nhật Bản ký quyết định chấm dứt văn phòng tại TP. Hồ Chí Minh ngày 02/3 thì hạn nộp hồ sơ đóng mã số thuế rơi vào khoảng giữa tháng 3. Hạn nộp quyết toán thuế là ngày thứ 45 kể từ ngày 02/3. Như vậy, ngày ký quyết định nên được chọn sau khi đã sắp xếp xong nhân sự và chứng từ, không ký trước rồi mới chuẩn bị.
Câu hỏi pháp lý thường gặp về giải thể văn phòng đại diện nước ngoài
Thủ tục giải thể văn phòng đại diện nước ngoài có mất phí nhà nước không?
Phạm Đỗ trả lời: Không. Danh mục phí, lệ phí kèm Luật Phí và lệ phí 2015 không có khoản lệ phí cho việc chấm dứt hoạt động văn phòng đại diện. Thông tư 143/2016/TT-BTC chỉ thu lệ phí khi cấp mới, cấp lại, sửa đổi, bổ sung, gia hạn giấy phép.
Cơ quan thuế khi quyết toán sẽ kiểm tra những gì của văn phòng đại diện?
Phạm Đỗ trả lời: Theo kinh nghiệm của Phạm Đỗ, khi quyết toán, cơ quan thuế thường yêu cầu văn phòng cung cấp thêm các chứng từ sau:
- Văn bản xác nhận lương do công ty mẹ cấp, xác nhận thu nhập toàn cầu của trưởng văn phòng là người nước ngoài;
- Hộ chiếu kèm các trang thị thực thể hiện số ngày có mặt tại Việt Nam, lập thành bảng kê;
- Bảng tính cụ thể tiền lương, thuế thu nhập cá nhân, bảo hiểm xã hội;
- Chứng từ nộp thuế, nộp tiền bảo hiểm xã hội;
- Tờ khai thuế, hồ sơ khai báo bảo hiểm xã hội, nếu có;
- Hợp đồng thuê văn phòng;
- Bản sao hộ chiếu của trưởng văn phòng.
Công ty mẹ có thể mở lại văn phòng đại diện sau khi đã chấm dứt không?
Phạm Đỗ trả lời: Có, nếu văn phòng chấm dứt theo đề nghị của công ty mẹ. Lệnh cấm nộp hồ sơ trong 2 năm chỉ áp dụng khi giấy phép bị thu hồi (khoản 2 Điều 14 Nghị định 07/2016/NĐ-CP). Văn phòng mới làm lại thủ tục cấp giấy phép từ đầu và nộp lệ phí cấp mới.
Văn phòng đại diện chưa hoạt động ngày nào thì có phải làm thủ tục thuế không?
Phạm Đỗ trả lời: Có, nếu văn phòng đã được cấp mã số thuế. Hồ sơ chấm dứt hiệu lực mã số thuế vẫn phải nộp theo khoản 7 Điều 13 Thông tư 90/2026/TT-BTC. Các hồ sơ khai thuế thuộc diện phải nộp vẫn phải nộp đủ.
Văn phòng đại diện chuyển sang tỉnh khác có phải giải thể không?
Phạm Đỗ trả lời: Có, ở nơi cũ. Văn phòng chấm dứt hoạt động tại tỉnh cũ với hồ sơ chỉ gồm thông báo và bản chính giấy phép (khoản 3 Điều 36 Nghị định 07/2016/NĐ-CP). Trong 30 ngày kể từ ngày thông báo chấm dứt ở nơi cũ, công ty mẹ làm thủ tục cấp lại giấy phép ở nơi mới (khoản 1 Điều 20).
Có thể chuyển văn phòng đại diện thành công ty thay vì giải thể không?
Phạm Đỗ trả lời: Không. Pháp luật Việt Nam không có thủ tục chuyển đổi văn phòng đại diện thành công ty. Công ty mẹ muốn kinh doanh tại Việt Nam thì lập công ty có vốn nước ngoài để trực tiếp kinh doanh, rồi chấm dứt văn phòng đại diện nếu không còn cần.
Dịch vụ giải thể văn phòng đại diện nước ngoài của Phạm Đỗ
Phạm Đỗ thực hiện thủ tục giải thể văn phòng đại diện trong khuôn khổ dịch vụ tư vấn đầu tư, từ khi công ty mẹ ra quyết định đến khi cơ quan cấp phép công bố việc chấm dứt. Phí dịch vụ được báo giá theo phạm vi công việc. Văn phòng cần đổi người đứng đầu để có người ký hồ sơ thì xem thêm bài thay đổi trưởng văn phòng đại diện.
Khách hàng cần cung cấp
- Bản chính giấy phép thành lập văn phòng đại diện và giấy chứng nhận đăng ký mẫu con dấu;
- Thông báo mã số thuế, tờ khai và chứng từ nộp thuế của văn phòng;
- Danh sách người lao động, hợp đồng lao động, chứng từ đóng bảo hiểm xã hội;
- Hợp đồng thuê văn phòng và thông tin tài khoản ngân hàng của văn phòng.
Phạm vi công việc
- Soạn quyết định chấm dứt hoạt động, Mẫu TB-1 và các danh sách chủ nợ, người lao động;
- Hướng dẫn giải quyết chế độ người lao động và thu hồi giấy phép lao động;
- Nộp hồ sơ quyết toán thuế, chấm dứt hiệu lực mã số thuế và làm việc với cơ quan thuế;
- Nộp lại con dấu, nộp hồ sơ chấm dứt hoạt động và theo dõi đến khi có công bố.
Trên đây là toàn bộ ý kiến tư vấn của Phạm Đỗ về thủ tục giải thể văn phòng đại diện nước ngoài. Nội dung được cập nhật theo Nghị định 07/2016/NĐ-CP, Nghị định 252/2026/NĐ-CP và Thông tư 90/2026/TT-BTC đến ngày 06/11/2026; các văn bản được trích dẫn có thể được sửa đổi hoặc thay thế sau ngày đăng. Quý khách vui lòng liên hệ Phạm Đỗ để được tư vấn theo hồ sơ cụ thể.
Luật sư Đỗ Thị Thu Hoài là người sáng lập và trực tiếp điều hành Công ty Luật Phạm Đỗ, với hơn 12 năm tư vấn pháp lý chuyên sâu cho doanh nghiệp trong và ngoài nước. Lĩnh vực chính: tư vấn pháp lý doanh nghiệp, tư vấn thuế và tài chính, đại diện giải quyết tranh chấp. Đọc thêm về Luật sư Đỗ Thị Thu Hoài.