
8 thủ tục cần làm sau khi thành lập doanh nghiệp năm 2026
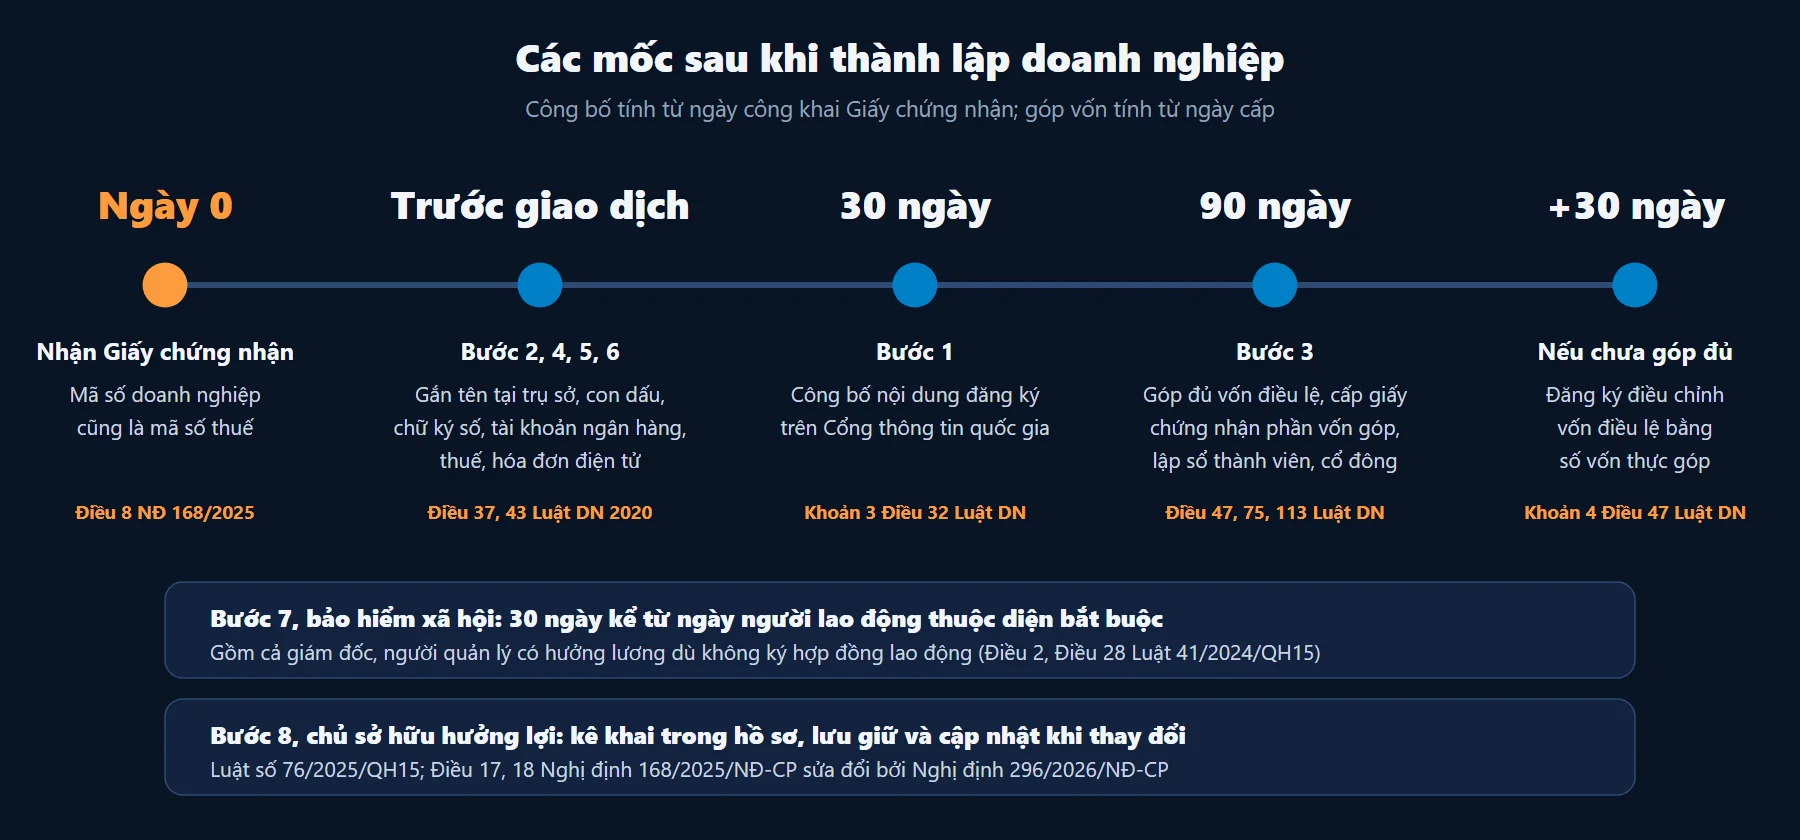
Thủ tục sau khi thành lập doanh nghiệp gồm 8 việc phải làm sau khi nhận Giấy chứng nhận đăng ký doanh nghiệp. Ba việc có thời hạn luật định: công bố nội dung đăng ký trong 30 ngày, góp đủ vốn điều lệ trong 90 ngày, và đăng ký bảo hiểm xã hội trong 30 ngày kể từ ngày có người lao động thuộc diện bắt buộc.
Các việc còn lại phải xong trước giao dịch đầu tiên. Lệ phí môn bài đã bỏ từ 01/01/2026.
30 ngày công bố nội dung đăng ký · 90 ngày góp đủ vốn điều lệ · 30 ngày đăng ký bảo hiểm xã hội
Cập nhật ngày 28/09/2026, theo Nghị định 254/2026/NĐ-CP (hóa đơn điện tử, từ 01/7/2026), Nghị định 288/2026/NĐ-CP (mức phạt mới, từ 21/7/2026) và Nghị định 296/2026/NĐ-CP (đăng ký doanh nghiệp, từ 23/7/2026).
Sau khi thành lập doanh nghiệp cần làm những gì?
Doanh nghiệp mới thành lập cần làm 8 thủ tục dưới đây, xếp theo thứ tự nên làm. Nếu Quý khách hàng chưa có Giấy chứng nhận đăng ký doanh nghiệp, hãy xem trước quy trình thủ tục thành lập công ty. Bảng này dùng như checklist: làm xong việc nào, đánh dấu việc đó.
| Bước | Việc cần làm | Thời hạn | Căn cứ |
|---|---|---|---|
| 1 | Công bố nội dung đăng ký doanh nghiệp | 30 ngày kể từ ngày được công khai Giấy chứng nhận đăng ký doanh nghiệp | Khoản 3 Điều 32 Luật Doanh nghiệp 2020 |
| 2 | Gắn tên doanh nghiệp tại trụ sở | Ngay khi trụ sở hoạt động | Khoản 4 Điều 37 Luật Doanh nghiệp 2020 |
| 3 | Góp đủ vốn điều lệ, cấp giấy chứng nhận phần vốn góp, lập sổ đăng ký thành viên hoặc cổ đông | 90 ngày kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp | Điều 47, 75, 113 Luật Doanh nghiệp 2020 |
| 4 | Con dấu, chữ ký số, tài khoản ngân hàng | Trước giao dịch đầu tiên | Điều 43 Luật Doanh nghiệp 2020 |
| 5 | Hoàn tất nghĩa vụ thuế ban đầu | Nên làm trong tuần đầu (hỏi cơ quan thuế quản lý) | Điều 8 Nghị định 168/2025/NĐ-CP (mã số thuế) |
| 6 | Đăng ký sử dụng hóa đơn điện tử | Trước khi xuất hóa đơn đầu tiên | Điều 6 Thông tư 91/2026/TT-BTC |
| 7 | Đăng ký bảo hiểm xã hội | 30 ngày kể từ ngày người lao động thuộc diện bắt buộc | Khoản 1 Điều 28 Luật Bảo hiểm xã hội số 41/2024/QH15 |
| 8 | Thu thập, lưu giữ thông tin chủ sở hữu hưởng lợi | Kê khai trong hồ sơ, cập nhật khi thay đổi | Luật số 76/2025/QH15; Điều 17, 18 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Nghị định 296/2026/NĐ-CP |
Ngoài 8 bước trên, doanh nghiệp kinh doanh ngành, nghề có điều kiện phải đáp ứng đủ điều kiện hoặc có giấy phép con trước khi kinh doanh ngành đó. Doanh nghiệp cũng phải tổ chức công tác kế toán theo Luật Kế toán; doanh nghiệp siêu nhỏ áp dụng chế độ kế toán theo Thông tư 58/2026/TT-BTC (hiệu lực 01/7/2026).
Thủ tục đã bỏ và thủ tục còn bắt buộc
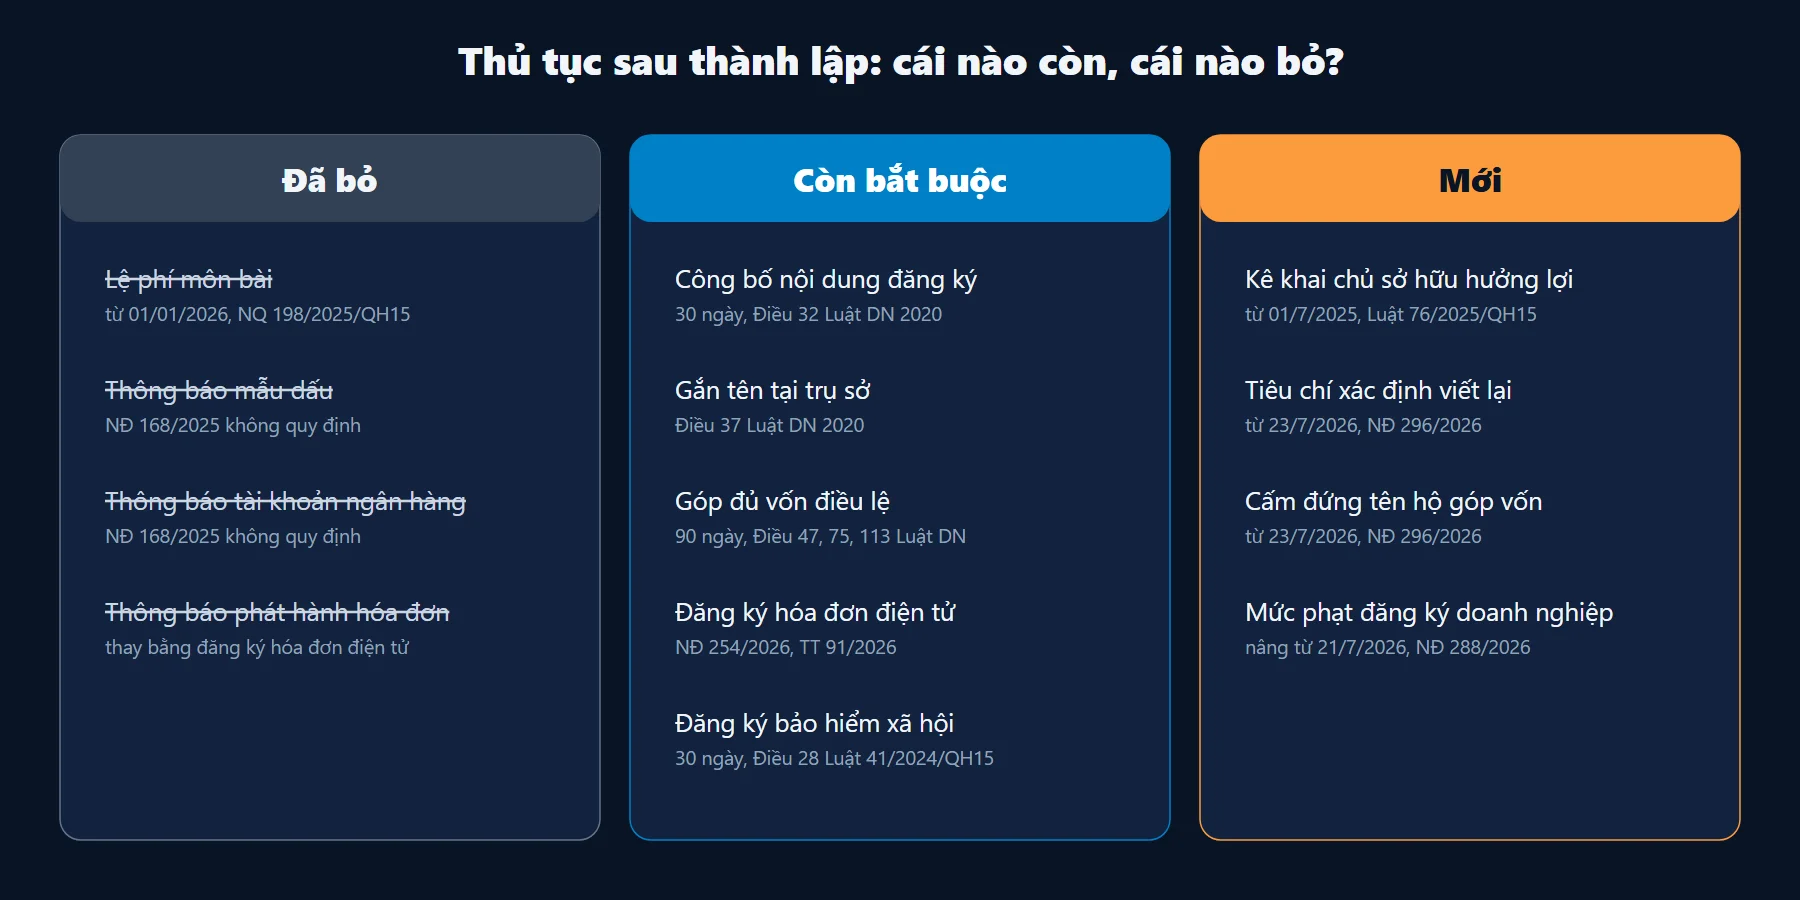
Bốn thủ tục quen thuộc không còn phải làm: nộp lệ phí môn bài, thông báo mẫu dấu, thông báo tài khoản ngân hàng với cơ quan đăng ký kinh doanh và thông báo phát hành hóa đơn. Nhiều hướng dẫn trên mạng vẫn xếp các việc này lên đầu danh sách. Ngược lại, kê khai chủ sở hữu hưởng lợi là nghĩa vụ mới từ 01/7/2025.
| Thủ tục | Tình trạng | Căn cứ |
|---|---|---|
| Kê khai, nộp lệ phí môn bài | Đã bỏ từ 01/01/2026 | Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 |
| Thông báo mẫu dấu | Đã bỏ | Nghị định 168/2025/NĐ-CP không quy định thủ tục này |
| Thông báo tài khoản ngân hàng với cơ quan đăng ký kinh doanh | Đã bỏ | Nghị định 168/2025/NĐ-CP không quy định thủ tục này |
| Thông báo phát hành hóa đơn trước khi sử dụng | Đã bỏ, thay bằng đăng ký sử dụng hóa đơn điện tử | Nghị định 254/2026/NĐ-CP |
| Công bố nội dung đăng ký, góp đủ vốn, gắn tên tại trụ sở, đăng ký bảo hiểm xã hội | Còn bắt buộc | Luật Doanh nghiệp 2020; Luật Bảo hiểm xã hội số 41/2024/QH15 |
| Kê khai, lưu giữ thông tin chủ sở hữu hưởng lợi | Mới | Luật số 76/2025/QH15; Nghị định 296/2026/NĐ-CP |
Công bố nội dung đăng ký doanh nghiệp trong bao lâu?
Bước 1: doanh nghiệp phải công bố nội dung đăng ký trên Cổng thông tin quốc gia về đăng ký doanh nghiệp trong 30 ngày kể từ ngày được công khai Giấy chứng nhận đăng ký doanh nghiệp (khoản 3 Điều 32 Luật Doanh nghiệp 2020).
| Nội dung | Quy định |
|---|---|
| Nơi công bố | Cổng thông tin quốc gia về đăng ký doanh nghiệp |
| Thời hạn | 30 ngày kể từ ngày được công khai Giấy chứng nhận |
| Phí | 100.000 đồng/lần theo Biểu phí Thông tư 47/2019/TT-BTC |
| Khi thay đổi nội dung đăng ký | Công bố lại nội dung thay đổi |
Nội dung công bố gồm thông tin trên Giấy chứng nhận và ngành, nghề kinh doanh. Công ty cổ phần công bố thêm danh sách cổ đông sáng lập và cổ đông là nhà đầu tư nước ngoài (nếu có).
Mức phí công bố ở bảng trên theo điểm d mục 2 Biểu phí ban hành kèm Thông tư 47/2019/TT-BTC.
Chưa xác nhận khoản phí này có được giảm theo Thông tư 64/2025/TT-BTC hay không, nên kiểm tra biểu phí hiện hành khi nộp. Phí và lệ phí được thanh toán ngay khi nộp hồ sơ trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp (Điều 39 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Nghị định 296/2026/NĐ-CP).
Sau khi nhận Giấy chứng nhận, Quý khách hàng nên tự kiểm tra trạng thái công bố trên Cổng, vì đây là nghĩa vụ của doanh nghiệp.
Khi thay đổi nội dung đăng ký doanh nghiệp về sau, doanh nghiệp phải đăng ký hoặc thông báo thay đổi trong 10 ngày kể từ ngày có thay đổi (khoản 2 Điều 30, khoản 2 Điều 31 Luật Doanh nghiệp 2020), rồi công bố lại nội dung đã thay đổi (khoản 2 Điều 32).
Bước 2: Gắn tên doanh nghiệp tại trụ sở chính
Tên doanh nghiệp phải được gắn tại trụ sở chính, chi nhánh, văn phòng đại diện và địa điểm kinh doanh (khoản 4 Điều 37 Luật Doanh nghiệp 2020). Nghĩa vụ phát sinh ngay khi trụ sở hoạt động, kể cả khi doanh nghiệp chưa có doanh thu. Tên trên biển phải đúng tên ghi trên Giấy chứng nhận đăng ký doanh nghiệp.
| Nơi phải gắn tên doanh nghiệp | Căn cứ |
|---|---|
| Trụ sở chính | Khoản 4 Điều 37 Luật Doanh nghiệp 2020 |
| Chi nhánh, văn phòng đại diện | Khoản 4 Điều 37 Luật Doanh nghiệp 2020 |
| Địa điểm kinh doanh | Khoản 4 Điều 37 Luật Doanh nghiệp 2020 |
Từ 21/7/2026, hành vi không gắn tên doanh nghiệp tại trụ sở chính bị phạt tiền từ 40.000.000 đồng đến 70.000.000 đồng theo điểm c khoản 2 Điều 52 Nghị định 122/2021/NĐ-CP, được sửa đổi bởi Nghị định 288/2026/NĐ-CP. Doanh nghiệp còn bị buộc gắn tên theo điểm đ khoản 3 Điều 52. Mức cũ 30.000.000 đồng đến 50.000.000 đồng không còn áp dụng.
Giữ trụ sở hoạt động thật để qua xác minh của cơ quan thuế
Trụ sở chính là địa chỉ liên lạc của doanh nghiệp, xác định theo địa giới đơn vị hành chính (Điều 42 Luật Doanh nghiệp 2020). Không được dùng căn hộ chung cư vào mục đích không phải để ở (điểm c khoản 8 Điều 3 Luật Nhà ở số 27/2023/QH15), nên căn hộ chung cư không phù hợp làm trụ sở.
Cơ quan thuế có quy trình xác minh doanh nghiệp có hoạt động tại địa chỉ đã đăng ký hay không, ví dụ khi thư bảo đảm gửi tới bị trả lại vì không có người nhận (Điều 16 Thông tư 90/2026/TT-BTC).
Nếu bị xác định không hoạt động tại địa chỉ, mã số thuế chỉ còn dùng để làm thủ tục khôi phục hoặc chấm dứt (khoản 5 Điều 8 Nghị định 252/2026/NĐ-CP).
Vì vậy, Quý khách hàng nên lưu sẵn hợp đồng thuê hoặc giấy tờ sử dụng trụ sở, gắn biển tên và bảo đảm có người nhận thư tại địa chỉ đã đăng ký.
Bước 3: Góp đủ vốn điều lệ trong 90 ngày
Thành viên, chủ sở hữu hoặc cổ đông phải góp đủ vốn đã cam kết trong 90 ngày kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp. Căn cứ là khoản 2 Điều 47 (công ty TNHH hai thành viên trở lên), khoản 2 Điều 75 (công ty TNHH một thành viên) và khoản 1 Điều 113 (công ty cổ phần) Luật Doanh nghiệp 2020.
| Loại hình | Thời hạn góp vốn | Căn cứ |
|---|---|---|
| Công ty TNHH hai thành viên trở lên | 90 ngày | Khoản 2 Điều 47 |
| Công ty TNHH một thành viên | 90 ngày | Khoản 2 Điều 75 |
| Công ty cổ phần | 90 ngày, hoặc ngắn hơn nếu Điều lệ, hợp đồng mua cổ phần quy định | Khoản 1 Điều 113 |
Thời hạn 90 ngày không tính thời gian vận chuyển, nhập khẩu tài sản góp vốn và làm thủ tục chuyển quyền sở hữu.
Với vốn góp bằng tiền, nên chuyển vào tài khoản ngân hàng của công ty để có chứng từ rõ ràng.
Hai giấy tờ phải lập ngay khi góp đủ vốn
Công ty TNHH phải cấp giấy chứng nhận phần vốn góp cho thành viên tương ứng giá trị đã góp (khoản 5 Điều 47 Luật Doanh nghiệp 2020) và lập sổ đăng ký thành viên. Công ty cổ phần lập sổ đăng ký cổ đông.
Không cấp giấy chứng nhận phần vốn góp hoặc không lập sổ bị phạt từ 40.000.000 đồng đến 70.000.000 đồng theo khoản 2 Điều 52 Nghị định 122/2021/NĐ-CP, sửa đổi bởi Nghị định 288/2026/NĐ-CP.
Nếu hết 90 ngày chưa góp đủ
Doanh nghiệp phải đăng ký điều chỉnh vốn điều lệ bằng số vốn thực góp trong 30 ngày tiếp theo (khoản 4 Điều 47, khoản 3 Điều 75, điểm d khoản 3 Điều 113 Luật Doanh nghiệp 2020). Người chưa góp đủ vẫn chịu trách nhiệm tương ứng phần vốn đã cam kết với nghĩa vụ tài chính phát sinh trước ngày điều chỉnh.
Luật số 76/2025/QH15 xếp việc không góp đủ vốn mà không đăng ký điều chỉnh vào hành vi kê khai khống vốn điều lệ bị cấm (khoản 5 Điều 16 Luật Doanh nghiệp).
Từ 23/7/2026, Nghị định 296/2026/NĐ-CP còn quy định chủ sở hữu, thành viên, cổ đông không được đứng tên thay người khác để góp vốn.
Chi phí bỏ ra trước ngày cấp Giấy chứng nhận được xử lý theo bài chi phí trước khi thành lập doanh nghiệp.
Con dấu, chữ ký số và tài khoản ngân hàng doanh nghiệp
Con dấu, chữ ký số và tài khoản ngân hàng không có thời hạn luật định nhưng phải có trước giao dịch đầu tiên (bước 4 trong checklist). Không việc nào phải thông báo với cơ quan đăng ký kinh doanh.
| Công cụ | Quy định | Lưu ý |
|---|---|---|
| Con dấu | Doanh nghiệp tự quyết định loại, số lượng, hình thức, nội dung dấu; dấu gồm dấu khắc hoặc dấu dưới hình thức chữ ký số (Điều 43 Luật Doanh nghiệp 2020) | Quản lý, sử dụng theo Điều lệ hoặc quy chế của công ty |
| Chữ ký số | Mua của tổ chức cung cấp dịch vụ chứng thực chữ ký số công cộng; dấu của doanh nghiệp có thể ở dạng chữ ký số (Điều 43 Luật Doanh nghiệp 2020) | Dùng cho các giao dịch điện tử của doanh nghiệp |
| Tài khoản ngân hàng | Hồ sơ theo Điều 12 Thông tư 17/2024/TT-NHNN; ngân hàng phải gặp trực tiếp hoặc xác thực sinh trắc học người đại diện hợp pháp của doanh nghiệp khi mở trực tuyến | Nhận vốn góp và thanh toán không dùng tiền mặt để được khấu trừ thuế |
Từ 01/12/2025, khi mở tài khoản tại quầy, ngân hàng phải gặp trực tiếp người đại diện hợp pháp của doanh nghiệp (khoản 2 Điều 15 Thông tư 17/2024/TT-NHNN, sửa đổi bởi Thông tư 25/2025/TT-NHNN); mở trực tuyến thì ngân hàng thu thập và đối chiếu thông tin sinh trắc học của người đại diện (Điều 16).
Tài khoản ngân hàng ảnh hưởng trực tiếp đến thuế. Luật Thuế giá trị gia tăng số 48/2024/QH15 yêu cầu chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế đầu vào, theo ngưỡng giá trị tại Nghị định 181/2025/NĐ-CP, đã được sửa đổi bởi Nghị định 359/2025/NĐ-CP và Nghị định 144/2026/NĐ-CP. Nên đối chiếu với kế toán trước mỗi khoản mua lớn.
Đăng ký thuế ban đầu và hóa đơn điện tử từ 01/7/2026 như thế nào?
Sau khi nhận Giấy chứng nhận, việc cần làm về thuế là mở tài khoản giao dịch thuế điện tử, xác định phương pháp tính thuế và kỳ khai (bước 5), rồi đăng ký sử dụng hóa đơn điện tử trước khi xuất hóa đơn đầu tiên (bước 6).
Bước 5: Hoàn tất nghĩa vụ thuế ban đầu
Mã số doanh nghiệp đồng thời là mã số thuế và mã số đơn vị tham gia bảo hiểm xã hội (Điều 8 Nghị định 168/2025/NĐ-CP). Từ 01/7/2026, đăng ký và sử dụng mã số thuế thực hiện theo Luật Quản lý thuế số 108/2025/QH15.
| Việc | Tình trạng | Căn cứ |
|---|---|---|
| Mã số thuế | Cấp cùng Giấy chứng nhận, trùng mã số doanh nghiệp | Điều 8 Nghị định 168/2025/NĐ-CP |
| Lệ phí môn bài | Không phải nộp từ 01/01/2026 | Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 |
| Miễn thuế thu nhập doanh nghiệp 03 năm | Doanh nghiệp nhỏ và vừa đủ điều kiện | Khoản 4 Điều 10 Nghị quyết 198/2025/QH15 |
Doanh nghiệp không phải làm thủ tục đăng ký thuế riêng với cơ quan thuế vì thông tin được chuyển liên thông từ đăng ký doanh nghiệp (khoản 2 Điều 10 Luật Quản lý thuế số 108/2025/QH15; khoản 1 Điều 6 Nghị định 252/2026/NĐ-CP).
Việc cần làm ngay là mở tài khoản giao dịch thuế điện tử theo Mẫu 01/ĐK-TĐT; cơ quan thuế trả kết quả chậm nhất 15 phút sau khi nhận hồ sơ (khoản 3 Điều 13 Thông tư 89/2026/TT-BTC).
Về phương pháp tính thuế giá trị gia tăng, phương pháp khấu trừ áp dụng cho doanh nghiệp thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ, có doanh thu năm từ 01 tỷ đồng trở lên hoặc tự nguyện áp dụng (khoản 2 Điều 11 Luật Thuế giá trị gia tăng).
Doanh nghiệp mới ước tính doanh thu dưới 01 tỷ đồng áp dụng phương pháp trực tiếp trong 02 năm, trừ khi đăng ký tự nguyện khấu trừ (điểm b khoản 1 Điều 21 Nghị định 181/2025/NĐ-CP; nên kiểm tra thêm các nghị định sửa đổi). Doanh nghiệp cần xuất hóa đơn giá trị gia tăng cho khách nên cân nhắc đăng ký khấu trừ ngay từ đầu.
Lịch kê khai thuế năm đầu
Từ 01/7/2026, kỳ khai và hạn nộp thực hiện theo Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC:
| Loại | Kỳ khai, nộp | Hạn nộp | Căn cứ |
|---|---|---|---|
| Thuế giá trị gia tăng | Mặc định theo tháng; doanh nghiệp mới được chọn theo quý | Tháng: ngày 20 tháng sau. Quý: ngày cuối tháng đầu quý sau | Điểm b.1.2 khoản 1 Điều 19 Thông tư 89/2026/TT-BTC; khoản 2, 3 Điều 10 Nghị định 252/2026/NĐ-CP |
| Thuế thu nhập cá nhân khấu trừ từ tiền lương | Theo quý | Ngày cuối tháng đầu quý sau | Điểm a.1 khoản 1 Điều 22 Thông tư 89/2026/TT-BTC |
| Thuế thu nhập doanh nghiệp | Tạm nộp theo quý; 4 quý không thấp hơn 80% số quyết toán | Ngày cuối tháng đầu quý sau | Điều 24 Nghị định 252/2026/NĐ-CP; khoản 3 Điều 21 Thông tư 89/2026/TT-BTC |
| Quyết toán thuế thu nhập doanh nghiệp, thu nhập cá nhân (tổ chức trả thu nhập) | Theo năm | Ngày cuối tháng thứ 3 sau khi kết thúc kỳ quyết toán | Điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP |
| Báo cáo tài chính năm | Theo năm | 90 ngày kể từ ngày kết thúc kỳ kế toán năm | Khoản 3 Điều 29 Luật Kế toán số 88/2015/QH13 |
Sau năm đầu, doanh nghiệp còn các báo cáo định kỳ về thuế, tài chính, lao động. Danh sách và hạn nộp xem tại bài các báo cáo định kỳ trong doanh nghiệp.
Bước 6: Đăng ký sử dụng hóa đơn điện tử
Từ 01/7/2026, hóa đơn điện tử áp dụng theo Nghị định 254/2026/NĐ-CP, thay Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, và Thông tư 91/2026/TT-BTC, thay Thông tư 32/2025/TT-BTC. Doanh nghiệp đăng ký theo Mẫu số 01/ĐKTĐ-HĐĐT (khoản 1 Điều 6 Thông tư 91/2026/TT-BTC).
| Trường hợp | Kênh đăng ký |
|---|---|
| Mặc định | Qua tổ chức cung cấp dịch vụ hóa đơn điện tử |
| Dùng hóa đơn có mã được miễn phí dịch vụ | Trên Hệ thống thông tin quản lý thuế |
| Kết nối gửi dữ liệu trực tiếp với cơ quan thuế | Qua Hệ thống hoặc Cổng dịch vụ công quốc gia |
Hệ thống đối chiếu tự động thông tin người đại diện theo pháp luật với Cơ sở dữ liệu quốc gia về dân cư, gồm cả thông tin sinh trắc học.
Doanh nghiệp phải xác nhận qua email hoặc số điện thoại trong ngày, chậm nhất ngày làm việc tiếp theo; quá hạn thì hồ sơ không được chấp nhận. Kết quả chấp nhận hoặc không chấp nhận được thông báo chậm nhất ngày làm việc tiếp theo (khoản 2 Điều 6 Thông tư 91/2026/TT-BTC).
Sau khi được chấp nhận, doanh nghiệp dùng hóa đơn điện tử có mã của cơ quan thuế (điểm a khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP). Doanh nghiệp bán lẻ, ăn uống, nhà hàng, khách sạn, vận tải hành khách, giải trí bán trực tiếp cho người tiêu dùng dùng hóa đơn điện tử khởi tạo từ máy tính tiền (điểm c khoản 1 Điều 6).
Có phải nộp lệ phí môn bài năm 2026 không?
Không. Doanh nghiệp không phải kê khai, nộp lệ phí môn bài vì khoản thu này đã chấm dứt từ 01/01/2026 (khoản 7 Điều 10 Nghị quyết 198/2025/QH15).
| Doanh nghiệp | Lệ phí môn bài |
|---|---|
| Thành lập năm 2026 | Không kê khai, không nộp |
| Thành lập trước năm 2026 | Không nộp cho các năm từ 2026 |
Doanh nghiệp nhỏ và vừa mới thành lập còn có thể được miễn thuế thu nhập doanh nghiệp 03 năm theo khoản 4 Điều 10 cùng Nghị quyết (xem phần câu hỏi thường gặp).
Bước 7: Đăng ký bảo hiểm xã hội cho người lao động
Doanh nghiệp phải đăng ký bảo hiểm xã hội bắt buộc trong 30 ngày kể từ ngày người lao động thuộc diện tham gia (khoản 1 Điều 28 Luật Bảo hiểm xã hội số 41/2024/QH15, hiệu lực 01/7/2025). Cơ quan bảo hiểm xã hội cấp sổ trong 05 ngày làm việc (khoản 4 Điều 28).
| Đối tượng bắt buộc | Căn cứ |
|---|---|
| Người lao động có hợp đồng lao động từ đủ 01 tháng | Điểm a khoản 1 Điều 2 |
| Giám đốc, người quản lý, kiểm soát viên có hưởng lương | Điểm i khoản 1 Điều 2 |
Đối tượng không chỉ có người ký hợp đồng lao động từ đủ 01 tháng trở lên. Giám đốc, người quản lý doanh nghiệp, kiểm soát viên có hưởng tiền lương cũng thuộc diện bắt buộc dù không ký hợp đồng lao động (điểm i khoản 1 Điều 2). Vì vậy công ty mới trả lương cho giám đốc là đã phát sinh nghĩa vụ đăng ký.
Tiền đóng hằng tháng nộp chậm nhất ngày cuối cùng của tháng tiếp theo (điểm a khoản 4 Điều 34). Không đăng ký sau 60 ngày kể từ ngày hết hạn là trốn đóng (điểm a khoản 1 Điều 39). Doanh nghiệp phải nộp đủ số tiền trốn đóng và 0,03%/ngày tính trên số tiền trốn đóng (khoản 1 Điều 41).
Bước 8: Kê khai và lưu giữ thông tin chủ sở hữu hưởng lợi
Từ 01/7/2025, doanh nghiệp phải thu thập, cập nhật, lưu giữ thông tin chủ sở hữu hưởng lợi và kê khai thông tin này trong hồ sơ đăng ký doanh nghiệp (Luật số 76/2025/QH15). Không kê khai khi đăng ký thành lập bị phạt từ 50.000.000 đồng đến 100.000.000 đồng (điểm c khoản 4 Điều 46 Nghị định 122/2021/NĐ-CP, bổ sung bởi Nghị định 288/2026/NĐ-CP).
Từ 23/7/2026, Nghị định 296/2026/NĐ-CP viết lại Điều 17, 18 Nghị định 168/2025/NĐ-CP. Chủ sở hữu hưởng lợi được xác định theo thứ tự:
- cá nhân sở hữu trực tiếp, gián tiếp hoặc vừa trực tiếp vừa gián tiếp từ 25% vốn điều lệ trở lên;
- nhóm cá nhân có quan hệ gia đình hoặc cùng sở hữu theo hợp đồng, tổng từ 25%;
- không ai đạt ngưỡng sở hữu thì xét người có quyền kiểm soát thực tế;
- vẫn không có thì kê khai người quản lý có quyền lớn nhất.
Công ty hợp danh kê khai mọi thành viên hợp danh. Với doanh nghiệp có nhà đầu tư nước ngoài, phải rà từng tầng sở hữu đến cá nhân cuối cùng; xem thêm tại bài thành lập doanh nghiệp FDI.
Thời gian và chi phí sau thành lập
Ngoài lịch kê khai thuế và thời hạn 10 ngày khi thay đổi đăng ký, luật đặt thời hạn cho công bố (30 ngày), góp vốn (90 ngày) và bảo hiểm xã hội (30 ngày); các bước còn lại phải xong trước giao dịch hoặc hóa đơn đầu tiên.
Kết quả đăng ký hóa đơn điện tử được thông báo chậm nhất ngày làm việc tiếp theo. Các khoản phí, lệ phí nộp nhà nước cho thủ tục sau thành lập chỉ gồm (thuế và bảo hiểm xã hội nộp theo kỳ ở các phần trên):
| Khoản | Mức | Căn cứ |
|---|---|---|
| Phí công bố nội dung đăng ký doanh nghiệp | 100.000 đồng/lần theo Biểu phí (kiểm tra mức giảm hiện hành khi nộp) | Thông tư 47/2019/TT-BTC |
| Lệ phí đăng ký doanh nghiệp | Miễn khi nộp qua mạng; nộp giấy 25.000 đồng/lần đến hết 31/12/2026 | Điều 5 Thông tư 47/2019/TT-BTC; Điều 1 Thông tư 64/2025/TT-BTC |
| Lệ phí môn bài | Không phải nộp | Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 |
Chi phí con dấu, chữ ký số và dịch vụ hóa đơn điện tử do nhà cung cấp báo giá, không phải khoản nộp nhà nước. Phí dịch vụ trọn gói của Pham Do Law: vui lòng liên hệ để nhận báo giá theo loại hình và số việc cần làm.
Cẩn thận với yêu cầu nộp tiền ngoài danh sách trên
Sau khi thông tin đăng ký được công khai, doanh nghiệp mới có thể nhận thư, cuộc gọi hoặc tin nhắn yêu cầu nộp phí, mua dịch vụ nhân danh cơ quan nhà nước.
Các khoản phí, lệ phí nộp nhà nước cho thủ tục sau thành lập chỉ gồm những khoản trong bảng trên, ngoài thuế và bảo hiểm xã hội nộp theo kỳ; trước khi chuyển tiền, hãy đối chiếu trên Cổng thông tin quốc gia về đăng ký doanh nghiệp hoặc hỏi trực tiếp cơ quan thuế quản lý.
Mức phạt khi không làm đúng hạn
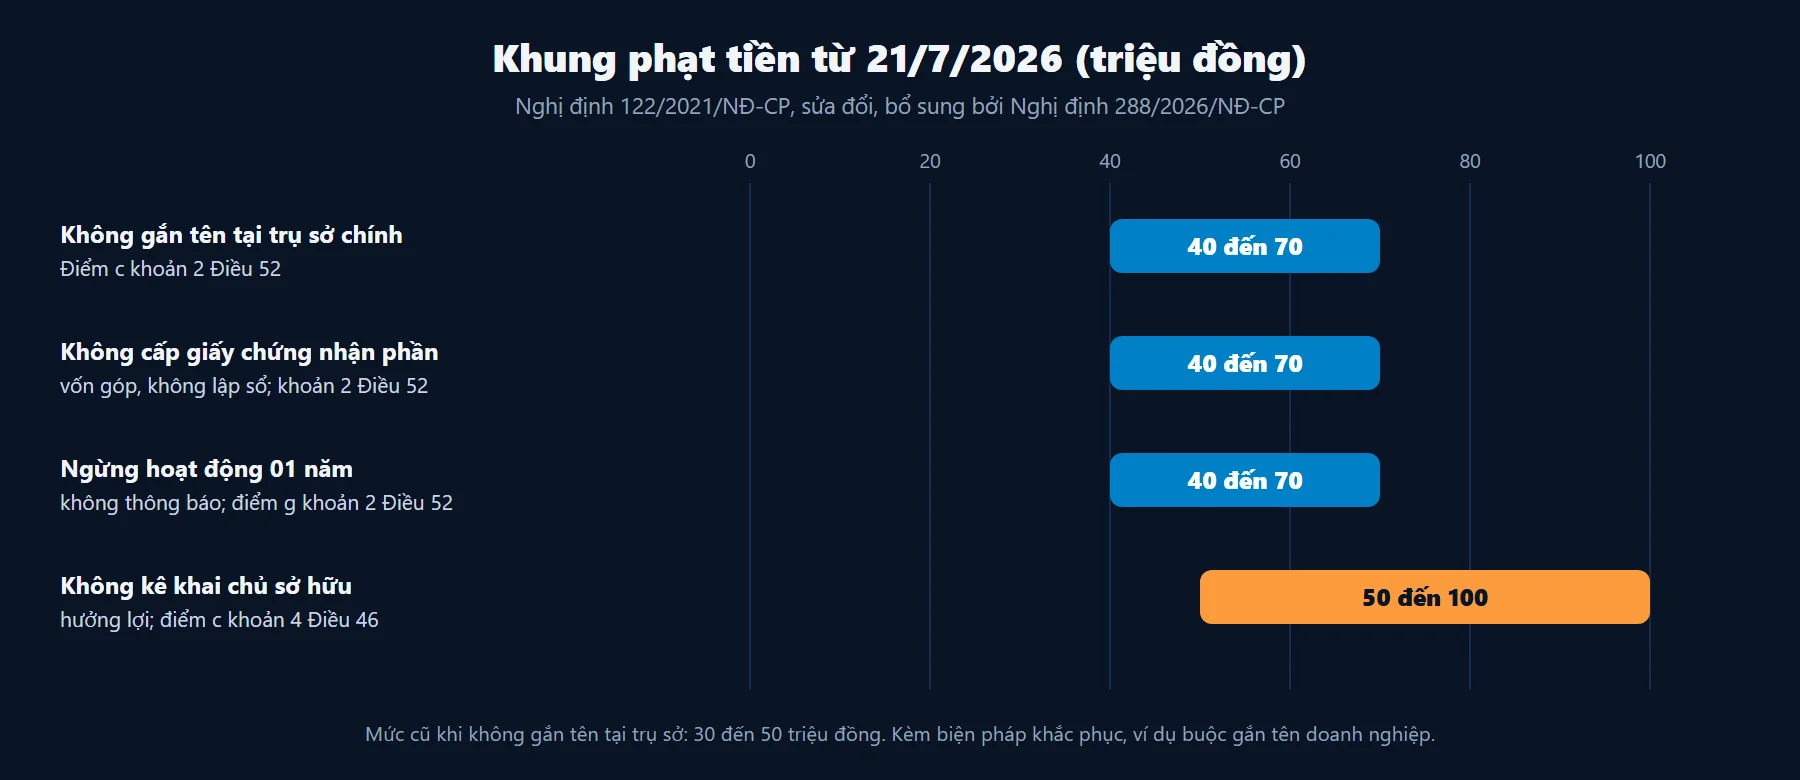
Nghị định 288/2026/NĐ-CP (ký và hiệu lực 21/7/2026) nâng nhiều khung phạt trong lĩnh vực đăng ký doanh nghiệp tại Nghị định 122/2021/NĐ-CP. Các hành vi hay gặp ở doanh nghiệp mới thành lập:
| Hành vi | Khung phạt tiền | Căn cứ |
|---|---|---|
| Không gắn tên doanh nghiệp tại trụ sở chính | 40.000.000 đến 70.000.000 đồng | Điểm c khoản 2 Điều 52 Nghị định 122/2021/NĐ-CP |
| Không cấp giấy chứng nhận phần vốn góp, không lập sổ đăng ký thành viên, cổ đông | 40.000.000 đến 70.000.000 đồng | Khoản 2 Điều 52 Nghị định 122/2021/NĐ-CP |
| Không kê khai chủ sở hữu hưởng lợi khi đăng ký thành lập | 50.000.000 đến 100.000.000 đồng | Điểm c khoản 4 Điều 46 Nghị định 122/2021/NĐ-CP |
| Ngừng hoạt động 01 năm không thông báo với cơ quan đăng ký kinh doanh và cơ quan thuế | 40.000.000 đến 70.000.000 đồng | Điểm g khoản 2 Điều 52 Nghị định 122/2021/NĐ-CP |
| Đăng ký, thông báo thay đổi nội dung đăng ký quá 10 ngày | Cảnh cáo (quá hạn 01 đến 10 ngày) đến 50.000.000 đến 60.000.000 đồng (quá hạn từ 91 ngày) | Khoản 1 đến khoản 4 Điều 44 Nghị định 122/2021/NĐ-CP |
| Không đăng ký, không thông báo thay đổi | 30.000.000 đến 70.000.000 đồng | Khoản 5 Điều 44 Nghị định 122/2021/NĐ-CP |
Tất cả đã được sửa đổi, bổ sung bởi Nghị định 288/2026/NĐ-CP. Đây là mức phạt áp dụng cho tổ chức; cùng hành vi, cá nhân bị phạt bằng một nửa (khoản 2 Điều 4 Nghị định 122/2021/NĐ-CP).
Doanh nghiệp mới lập nhưng chưa hoạt động nên làm thủ tục tạm ngừng thay vì để trống; các bước xem tại bài hướng dẫn thủ tục tạm ngừng kinh doanh. Sau khi hết thời hạn tạm ngừng, người đại diện phải xác nhận tiếp tục kinh doanh theo Nghị định 296/2026/NĐ-CP.
Câu hỏi thường gặp
Có Giấy chứng nhận đăng ký doanh nghiệp là được hoạt động ngay không?
Có. Doanh nghiệp có quyền kinh doanh kể từ ngày được cấp Giấy chứng nhận (khoản 2 Điều 33 Nghị định 168/2025/NĐ-CP). Hai ngoại lệ: doanh nghiệp đăng ký ngày bắt đầu hoạt động muộn hơn, hoặc kinh doanh ngành, nghề có điều kiện thì phải đáp ứng đủ điều kiện trước.
Doanh nghiệp mới thành lập chưa có doanh thu có phải nộp tờ khai thuế không?
Theo cách hiểu của Pham Do Law, nên nộp đúng kỳ. Các trường hợp không phải nộp hồ sơ khai thuế được liệt kê tại Điều 11 Nghị định 252/2026/NĐ-CP, ví dụ thời gian tạm ngừng kinh doanh, hoặc kỳ không phát sinh khấu trừ thuế thu nhập cá nhân; “chưa có doanh thu” không nằm trong danh mục này.
Luật Quản lý thuế còn xử phạt việc nộp hồ sơ khai thuế sau 90 ngày kể từ ngày hết thời hạn dù không phát sinh số thuế phải nộp (điểm l khoản 4 Điều 45 Luật số 108/2025/QH15).
Doanh nghiệp mới thành lập có được miễn thuế thu nhập doanh nghiệp không?
Có thể. Khoản 4 Điều 10 Nghị quyết 198/2025/QH15 miễn thuế thu nhập doanh nghiệp trong 03 năm cho doanh nghiệp nhỏ và vừa kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Điều kiện hưởng theo văn bản hướng dẫn về thuế thu nhập doanh nghiệp, nên kiểm tra với cơ quan thuế trước kỳ quyết toán đầu tiên.
Doanh nghiệp thành lập trước 01/7/2025 có phải kê khai chủ sở hữu hưởng lợi không?
Có. Doanh nghiệp bổ sung thông tin chủ sở hữu hưởng lợi khi làm thủ tục thay đổi nội dung đăng ký doanh nghiệp gần nhất (khoản 1 Điều 3 Luật số 76/2025/QH15). Không bổ sung bị phạt từ 70.000.000 đồng đến 100.000.000 đồng (khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP, sửa đổi bởi Nghị định 288/2026/NĐ-CP).
Pham Do Law hỗ trợ thủ tục sau thành lập
Pham Do Law nhận làm trọn các việc sau thành lập: kiểm tra công bố, soạn giấy chứng nhận phần vốn góp và sổ đăng ký thành viên, đăng ký hóa đơn điện tử, đăng ký bảo hiểm xã hội và lập danh sách chủ sở hữu hưởng lợi.
Chi tiết gói việc tại trang dịch vụ tư vấn doanh nghiệp, hoặc gọi Pham Do Law để nhận báo giá.
Căn cứ pháp lý
- Luật Doanh nghiệp 2020 (đã được sửa đổi, bổ sung, gần nhất bởi Luật số 76/2025/QH15), đọc theo Văn bản hợp nhất 67/VBHN-VPQH.
- Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp (hiệu lực 01/7/2025, toàn văn), sửa đổi bởi Nghị định 296/2026/NĐ-CP (hiệu lực 23/7/2026).
- Nghị định 122/2021/NĐ-CP về xử phạt vi phạm hành chính, sửa đổi bởi Nghị định 288/2026/NĐ-CP (hiệu lực 21/7/2026).
- Nghị quyết 198/2025/QH15, khoản 4 và khoản 7 Điều 10.
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực 01/7/2026); Nghị định 252/2026/NĐ-CP; Thông tư 89/2026/TT-BTC về khai thuế; Thông tư 90/2026/TT-BTC về đăng ký thuế.
- Luật Kế toán số 88/2015/QH13; Luật Nhà ở số 27/2023/QH15; Thông tư 17/2024/TT-NHNN, sửa đổi bởi Thông tư 25/2025/TT-NHNN.
- Luật Thuế giá trị gia tăng số 48/2024/QH15; Nghị định 181/2025/NĐ-CP, sửa đổi bởi Nghị định 359/2025/NĐ-CP và Nghị định 144/2026/NĐ-CP.
- Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC về hóa đơn điện tử (hiệu lực 01/7/2026).
- Luật Bảo hiểm xã hội số 41/2024/QH15 (hiệu lực 01/7/2025).
- Thông tư 47/2019/TT-BTC và Thông tư 64/2025/TT-BTC về phí, lệ phí đăng ký doanh nghiệp.
- Thông tư 58/2026/TT-BTC về chế độ kế toán doanh nghiệp siêu nhỏ (hiệu lực 01/7/2026).
Trên đây là tư vấn của Pham Do Law về các thủ tục sau khi thành lập doanh nghiệp, cập nhật đến ngày 28/09/2026. Văn bản pháp luật được trích dẫn có thể thay đổi hoặc hết hiệu lực sau thời điểm này. Quý khách hàng vui lòng liên hệ Pham Do Law để được tư vấn theo trường hợp cụ thể.
Xem thêm:
Luật sư Đỗ Thị Thu Hoài là người sáng lập và trực tiếp điều hành Công ty Luật Phạm Đỗ, với hơn 12 năm tư vấn pháp lý chuyên sâu cho doanh nghiệp trong và ngoài nước. Lĩnh vực chính: tư vấn pháp lý doanh nghiệp, tư vấn thuế và tài chính, đại diện giải quyết tranh chấp. Đọc thêm về Luật sư Đỗ Thị Thu Hoài.